
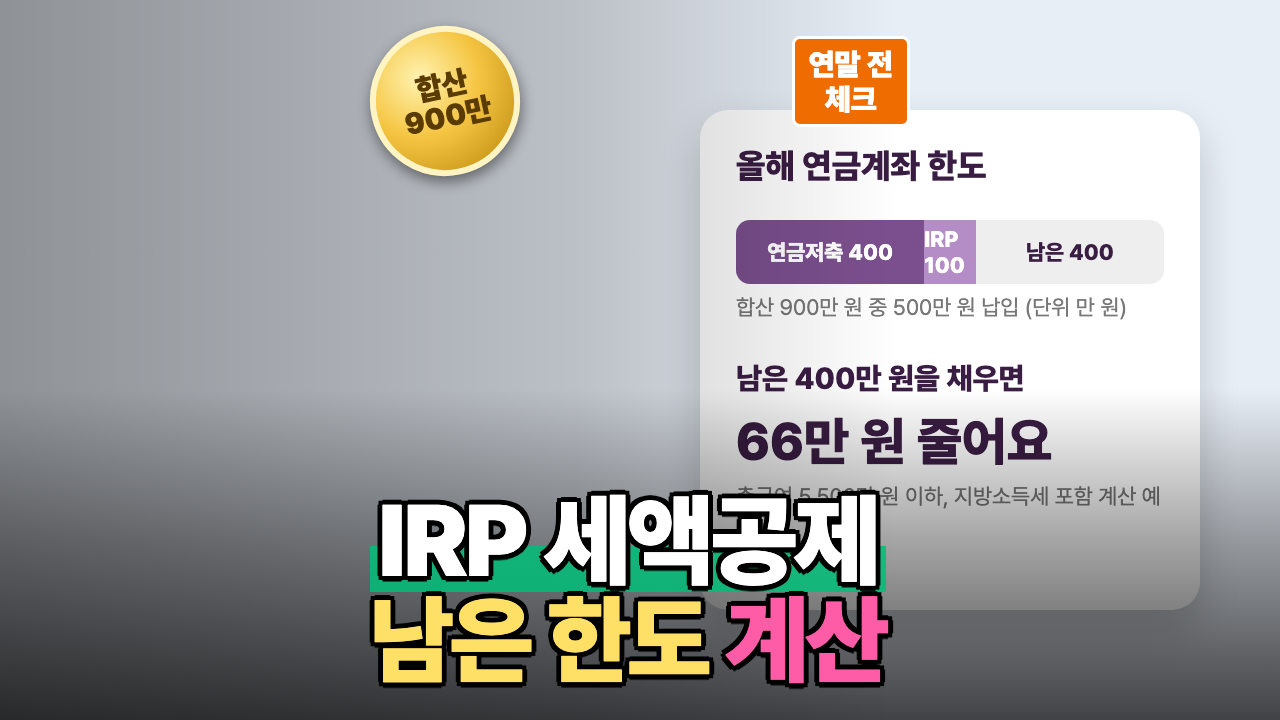
연금저축과 IRP에 각각 900만 원씩, 합쳐서 1,800만 원까지 세액공제를 받는다고 생각하는 경우가 있어요. 실제 한도는 두 계좌를 합쳐 연 900만 원이고, 그중 연금저축은 600만 원까지만 세어 줘요.
900만 원을 다 채워도 낸 세금이 적은 사람은 공제를 다 받지 못해요. 총급여 2,400만 원인 1인 가구라면 900만 원을 넣어도 실제로 줄어드는 소득세는 약 20만 8천 원이에요(아래 계산).
연금저축과 IRP, 한도를 나란히 놓으면
소득세법 제59조의3이 정한 한도를 계좌별로 놓으면 이렇게 갈려요.
| 넣는 방법 | 공제 대상으로 세는 금액 | 남는 칸 |
|---|---|---|
| 연금저축만 | 600만 원까지 | 900만 원까지 남은 300만 원은 IRP로만 채울 수 있음 |
| IRP만 | 900만 원까지 | 없음 |
| 둘 다 | 연금저축(600만 원까지) + IRP, 합계 900만 원까지 | 합계가 900만 원을 넘는 부분은 빠짐 |
예를 들어 연금저축 700만 원과 IRP 400만 원을 넣었다면, 연금저축은 600만 원만 세고 IRP 400만 원을 더한 1,000만 원이 다시 900만 원으로 줄어요. 실제로 낸 돈은 1,100만 원이어도 공제 대상은 900만 원이에요. 기준은 그해 1월 1일부터 12월 31일 사이에 낸 금액이에요.
ISA 만기 계좌의 돈을 만기일(또는 해지일)부터 60일 안에 연금계좌로 옮기면, 옮긴 금액의 10%(최대 300만 원)가 추가 한도로 인정돼요. 해당한다면 금융회사에서 전환 금액이 얼마로 집계됐는지 확인해 보세요.
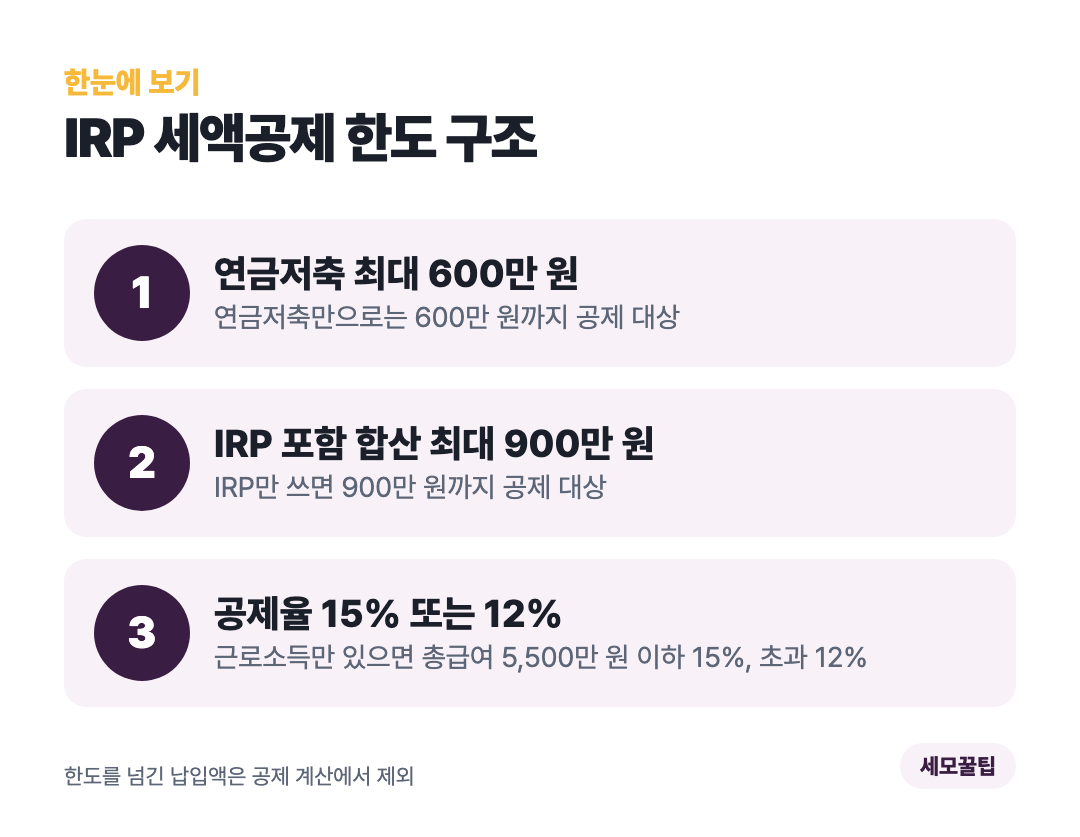
공제율 15%와 12%, 같은 900만 원이면 차이는
연금계좌 세액공제율은 종합소득금액 4,500만 원 이하이면 15%, 그보다 많으면 12%예요. 근로소득만 있는 직장인이라면 총급여 5,500만 원 이하가 15%, 초과가 12%예요. 지방소득세가 소득세의 10%로 함께 줄어서, 실제로 줄어드는 세금은 16.5%와 13.2%예요.
| 사례 | 총급여 | 연금저축 + IRP 납입 | 공제 대상 | 소득세 공제액 | 지방소득세 포함 |
|---|---|---|---|---|---|
| A | 4,000만 원 | 0원 + 900만 원 | 900만 원 | 135만 원 | 148만 5천 원 |
| B | 4,000만 원 | 500만 원 + 300만 원 | 800만 원 | 120만 원 | 132만 원 |
| C | 7,000만 원 | 0원 + 900만 원 | 900만 원 | 108만 원 | 118만 8천 원 |
| D | 7,000만 원 | 700만 원 + 400만 원 | 900만 원 | 108만 원 | 118만 8천 원 |
같은 900만 원이라도 A와 C는 소득세로 27만 원(지방소득세 포함 29만 7천 원) 차이가 나요. D는 1,100만 원을 넣었지만 공제는 900만 원에서 멈춰요.
총급여 2,400만·3,000만·3,600만 원, 900만 원을 넣으면 실제로 줄어드는 세금
위 표의 공제액은 낼 세금이 충분할 때의 값이에요. 소득세법 제61조 제3항은 감면과 세액공제를 합친 금액이 산출세액을 넘으면 넘는 금액은 없는 것으로 보고, 그만큼 연금계좌 세액공제를 받지 않은 것으로 봐요. 그래서 연금계좌 공제를 빼기 전에 남아 있는 소득세가 실제 상한이 돼요.
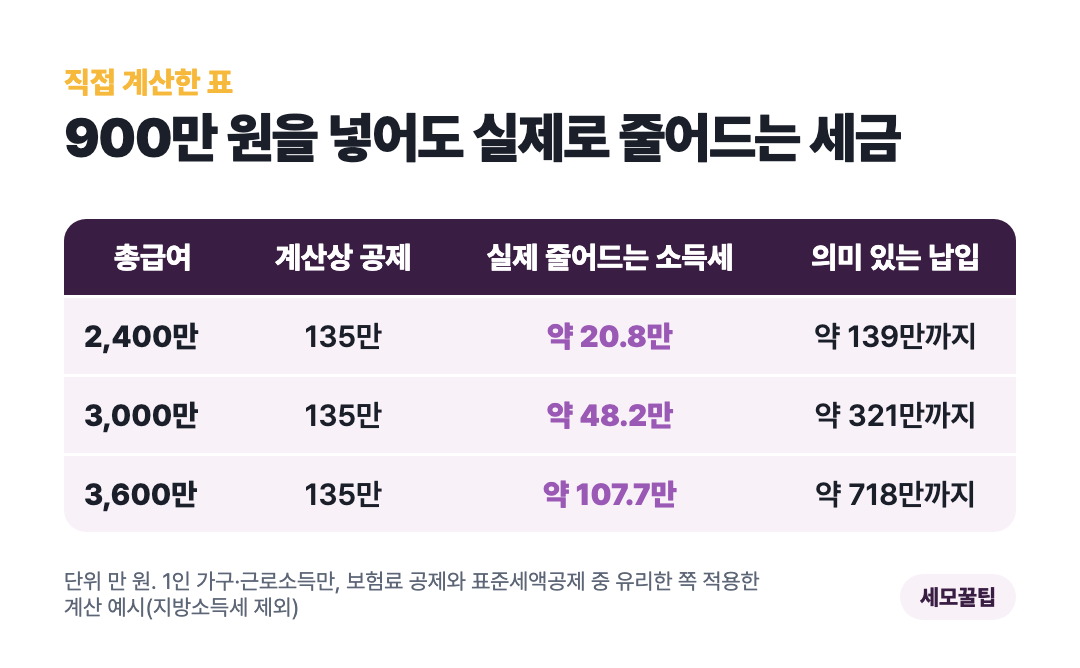
총급여가 낮은 세 구간을 직접 계산해 비교했어요. 세 사람 모두 15% 구간이고, 900만 원을 넣으면 계산상 공제액은 135만 원이에요.
| 총급여 | 연금계좌 공제 전 남은 소득세 | 실제로 줄어드는 소득세 | 쓰이지 못하는 공제 | 세금 면에서 의미 있는 납입 (남은 세금 ÷ 15%) |
|---|---|---|---|---|
| 2,400만 원 | 약 20만 8천 원 | 약 20만 8천 원 | 약 114만 2천 원 | 약 139만 원까지 |
| 3,000만 원 | 약 48만 2천 원 | 약 48만 2천 원 | 약 86만 8천 원 | 약 321만 원까지 |
| 3,600만 원 | 약 107만 7천 원 | 약 107만 7천 원 | 약 27만 3천 원 | 약 718만 원까지 |
계산 조건은 근로소득만 있는 1인 가구(부양가족 없음)예요. 국민연금·건강보험·장기요양·고용보험 근로자 몫은 2026년 요율로 총급여에 곱했고, 다른 공제 없이 계산했어요.
건강·고용보험료 소득공제와 표준세액공제 13만 원은 함께 받을 수 없어서(소득세법 제59조의4 제9항 제1호, 제52조 제8항), 세금이 덜 나오는 쪽을 골랐어요(2,400만·3,000만 원은 표준세액공제, 3,600만 원은 보험료 공제).
계산 순서는 근로소득공제 → 기본공제 150만 원과 국민연금 공제(보험료 공제는 고른 경우만) → 세율 → 근로소득세액공제(표준세액공제는 고른 경우만)를 뺀 값이에요.
총급여 3,000만 원인 사람이 900만 원을 다 채워도 연말정산에서 줄어드는 소득세는 약 48만 2천 원(지방소득세 포함 약 53만 원)이에요. 같은 효과는 약 321만 원만 넣어도 나와요. 같은 조건에서 총급여 4,000만 원이면 남은 소득세가 약 156만 원이라 135만 원을 다 받아요.
내 '남은 소득세'는 연말정산 미리보기에서 연금계좌 칸을 비워 둔 채 계산했을 때 나오는 결정세액으로 가늠할 수 있어요. 부양가족·보험료·의료비·월세 공제를 받는 사람은 남은 소득세가 위 표보다 더 적어질 수 있으니, 그 항목을 다 넣은 상태에서 돌려 보세요.
올해 이미 낸 금액별, 남은 한도와 줄어드는 세금
낼 세금이 충분한 사람이라면 연말 전에 볼 숫자는 '지금까지 얼마 넣었나'예요. 올해 이미 낸 금액(연금저축은 600만 원 이하로 가정)마다 남은 한도를 12월 31일까지 채웠을 때 줄어드는 세금을 지방소득세까지 넣어 계산했어요.
| 올해 이미 낸 금액 | 남은 한도 | 15% 구간 (16.5%) | 12% 구간 (13.2%) |
|---|---|---|---|
| 0원 | 900만 원 | 148만 5천 원 | 118만 8천 원 |
| 300만 원 | 600만 원 | 99만 원 | 79만 2천 원 |
| 500만 원 | 400만 원 | 66만 원 | 52만 8천 원 |
| 600만 원 (연금저축만) | 300만 원 (IRP로만 채울 수 있음) | 49만 5천 원 | 39만 6천 원 |
| 800만 원 | 100만 원 | 16만 5천 원 | 13만 2천 원 |
넣기 전에 확인할 것 두 가지
꺼낼 때의 세금. 세액공제를 받은 납입액과 거기서 난 수익을 연금이 아닌 방식(중도 해지 등)으로 꺼내면 기타소득으로 15%(지방소득세 포함 16.5%)를 떼요(소득세법 제21조 제1항 제21호, 제129조 제1항 제6호).
공제율이 16.5%인 사람도 받은 만큼 다시 내는 셈이라, 노후 전까지 묶어 둘 수 있는 돈만 넣는 게 순서예요.
연말 직전 입금의 처리 시각. 기준은 12월 31일까지 낸 금액이지만, 12월 말 입금이 몇 시까지, 휴일에는 어떻게 그해 납입으로 처리되는지는 공식 기준을 찾지 못했어요. 연말 직전에 넣을 계획이라면 이용하는 금융회사에 처리 기준을 미리 물어보세요.
이 글은 제도의 계산 방법만 다루고, 특정 금융회사나 상품, 수익률을 추천하지 않아요.
남은 한도와 공제율, 남은 소득세 세 숫자가 정해지면 넣을 금액이 나와요. 카드 사용액까지 함께 조정하려면 신용카드 소득공제 25% 문턱 계산을 같은 미리보기 화면에서 이어서 넣어 보면 돼요. 내 경우의 정확한 세액이 헷갈리면 국세상담센터 126에 물어보는 게 가장 확실해요.
※ 2026년 소득분(2027년 1~2월 연말정산) 기준이며, 표의 금액은 이 글에서 직접 계산한 예시예요. 소득세법 제47조·제55조·제59조·제59조의3·제61조와 국세청 연말정산 안내를 참고했어요.
'💸 알고 챙기자! 세금 공제·생활비 아끼기' 카테고리의 다른 글
| 부양가족 기본공제 출생연도표, 1966년생 이전·2006년생 이후 판정 (0) | 2026.10.11 |
|---|---|
| 신용카드 소득공제 25% 문턱, 신용·체크 조합별 공제액 계산 (0) | 2026.10.09 |
| 비짓재팬 등록 방법 5단계, 일본 입국 전 준비 순서와 QR 챙기기 (0) | 2026.10.06 |
| 월세 세액공제 조건 4가지와 서류, 놓치기 쉬운 전입신고 (0) | 2026.10.02 |
| 환전 우대 90% 받는 법, 수수료 최대 10배 차이 (0) | 2026.09.29 |


