
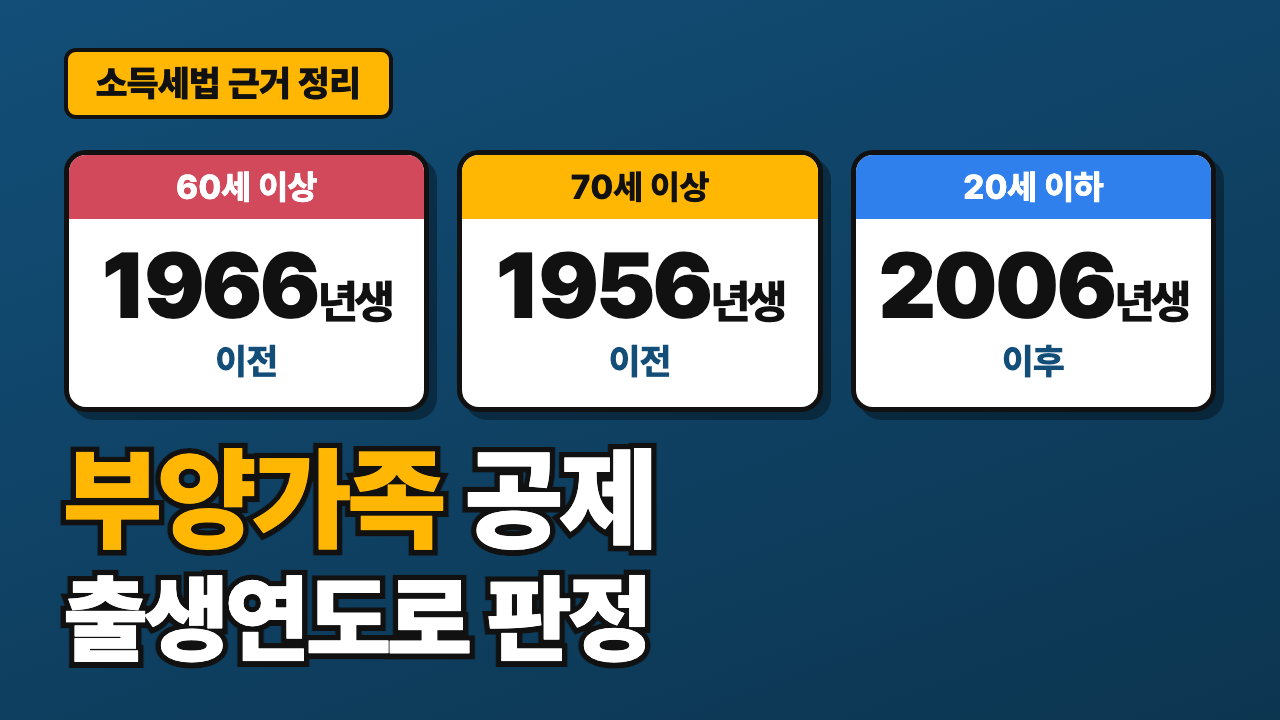
연말정산 부양가족 칸 앞에서 손이 멈췄다면, 많은 분이 "이 사람을 넣어도 되나?"라는 한 가지 질문 때문이에요. 부모님 이름 옆에서 한 번, 동생 이름 옆에서 한 번 더 멈추죠. 이번 연말정산에서는 답이 출생연도 두 줄로 갈려요. 1966년생 이전이면 60세 이상, 2006년생 이후면 20세 이하입니다. 아래 표와 점검 항목으로 가족을 한 명씩 가려 보세요.
부양가족 기본공제는 누구까지 받을 수 있나요?
기본공제는 1인당 연 150만 원이고, 부양가족은 나이 요건과 소득 요건을 모두 채워야 해요. 이 글이 다루는 두 요건 외에 동거 여부 등도 따로 봐야 합니다. 소득세법 제50조 제1항이 정한 소득 요건은 연간 소득금액 합계 100만 원 이하예요. 근로소득만 있는 가족이라면 총급여 500만 원 이하가 같은 뜻입니다.
나이는 2026년 중 하루라도 요건 나이에 해당하면 인정돼요(소득세법 제53조 제4항·제5항). 그래서 생일과 관계없이 출생연도만 보면 됩니다.
| 관계 | 나이 요건 | 출생연도 (이번 연말정산) | 소득 요건 | 추가공제 |
|---|---|---|---|---|
| 부모·조부모 (직계존속) | 60세 이상 | 1966년생 이전 | 소득금액 100만 원 이하 (근로소득만이면 총급여 500만 원 이하) | 70세 이상(1956년생 이전) 경로우대 100만 원, 장애인 200만 원 |
| 배우자 | 나이 요건 없음 | – | 소득금액 100만 원 이하 (근로소득만이면 총급여 500만 원 이하) | 장애인 200만 원 |
| 자녀·손자녀 (직계비속·입양자) | 20세 이하 | 2006년생 이후 | 소득금액 100만 원 이하 (근로소득만이면 총급여 500만 원 이하) | 장애인 200만 원 (본인이 한부모면 한부모 100만 원) |
| 형제자매 | 20세 이하 또는 60세 이상 | 2006년생 이후 또는 1966년생 이전 | 소득금액 100만 원 이하 (근로소득만이면 총급여 500만 원 이하) | 70세 이상 경로우대 100만 원, 장애인 200만 원 |
출생연도 경계에서는 몇 년생까지 되나요?
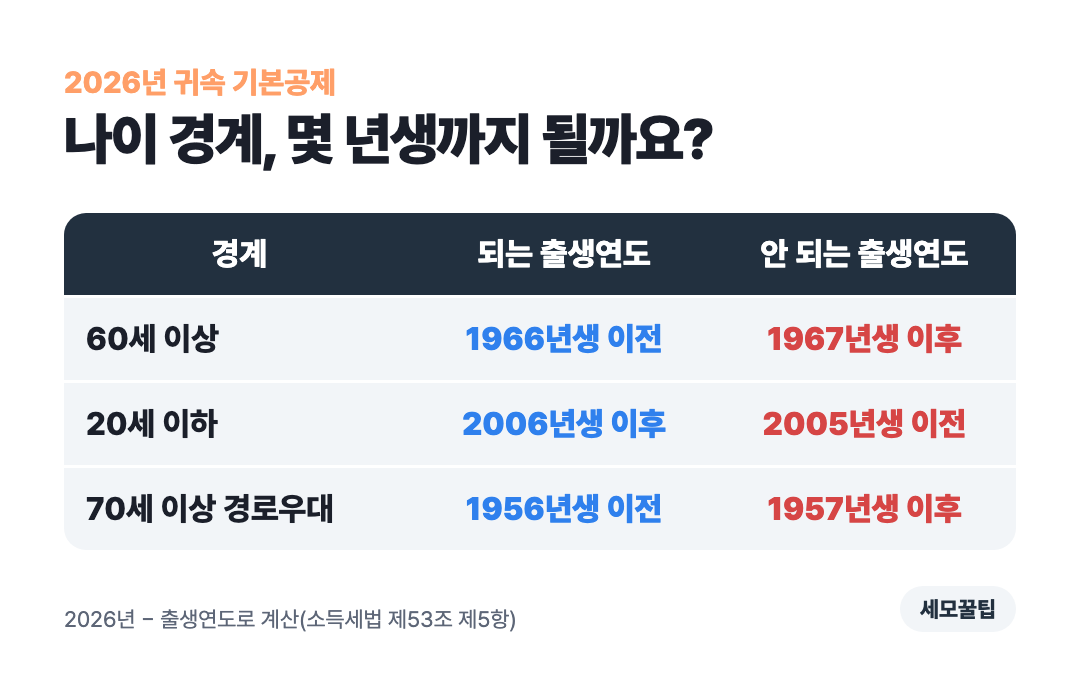
60세 경계는 1966년생까지 되고 1967년생부터 안 돼요. 20세 경계는 2006년생부터 되고(2007년생 이후도 해당) 2005년생 이전은 안 됩니다. 경로우대 70세 경계는 1956년생까지 되고 1957년생부터 안 돼요.
1966년 12월 31일에 태어난 부모님도 2026년 12월 31일에 만 60세가 되기 때문에 직계존속 요건을 채워요. 생일이 연말이어도 출생연도만 보면 되는 셈이에요.
| 경계 | 되는 출생연도 | 안 되는 출생연도 |
|---|---|---|
| 직계존속·형제자매 60세 이상 | 1966년생 이전 | 1967년생 이후 |
| 직계비속·형제자매 20세 이하 | 2006년생 이후 | 2005년생 이전 |
| 경로우대 70세 이상 | 1956년생 이전 | 1957년생 이후 |
가족 묶음별로 무엇을 점검하나요?
부모는 1966년생 이전, 자녀는 2006년생 이후, 형제자매는 두 갈래 중 하나여야 하고, 모두 소득 100만 원 이하여야 해요. 네 묶음으로 나눠 항목을 하나씩 확인해 보세요.
부모님·조부모를 넣기 전에 무엇을 점검하나요?
부모님과 조부모는 1966년생 이전이면서 소득금액이 100만 원 이하여야 기본공제 대상이에요. 아래 항목을 하나씩 확인해 보세요.
- 출생연도가 1966년 이전인지 확인하기
- 연간 소득금액 합계가 100만 원 이하인지 확인하기 (근로소득만 있으면 총급여 500만 원 이하)
- 1956년생 이전이면 경로우대 추가공제 100만 원 항목에 체크하기
- 같은 부모님을 형제자매가 이미 신고하지 않았는지 확인하기
배우자를 넣기 전에 무엇을 점검하나요?
배우자는 이 글에서 소득 요건과 본인 추가공제만 다뤄요. 배우자는 나이 요건이 없고 소득 요건만 봐요(소득세법 제50조 제1항 제2호). 연간 소득금액 합계 100만 원 이하(근로소득만이면 총급여 500만 원 이하)인지가 핵심이에요.
- 배우자의 연간 총급여가 500만 원 이하인지 확인하기 (근로소득 외 소득이 있으면 소득금액 합계가 100만 원 이하인지 확인)
- 본인이 부녀자 요건(종합소득금액 3천만 원 이하이고, 배우자 없는 여성 세대주로 부양가족이 있거나 배우자 있는 여성)이면 부녀자 추가공제 50만 원 항목에 체크하기
- 부녀자와 한부모 요건이 함께 해당하면 한부모 100만 원만 적용되는지 확인하기
자녀를 넣기 전에 무엇을 점검하나요?
자녀와 손자녀는 2006년생 이후이면서 소득금액이 100만 원 이하여야 기본공제 대상이에요. 자녀를 넣을 때 헷갈리기 쉬운 점이 있어요. 자녀세액공제는 소득세법 제59조의2가 따로 정한 나이 기준을 쓰기 때문에, 기본공제의 20세 이하와 같은 선이 아니에요.
- 출생연도가 2006년 이후인지 확인하기
- 자녀의 연간 소득금액이 100만 원 이하인지 확인하기 (아르바이트 등 근로소득만이면 총급여 500만 원 이하)
- 기본공제 대상이어도 자녀세액공제 나이 요건은 따로 확인하기
- 배우자 없이 기본공제 대상 직계비속이 있으면 한부모 추가공제 100만 원 항목 확인하기
형제자매를 넣기 전에 무엇을 점검하나요?
형제자매는 나이 요건이 두 갈래예요. 20세 이하(2006년생 이후)이거나 60세 이상(1966년생 이전)이면 나이 요건을 채웁니다. 장애인 등 별도 사정이 없다면 20세 초과 60세 미만인 형제자매는 소득이 없어도 나이 요건에서 빠져요.
- 출생연도가 2006년 이후 또는 1966년 이전인지 확인하기
- 연간 소득금액이 100만 원 이하인지 확인하기
- 형제끼리 같은 부모님을 각자 넣지 않았는지 확인하기. 같은 사람이 여러 사람의 부양가족이면 공제신고서에 적힌 대로 한 사람의 공제대상으로만 인정돼요(소득세법 시행령 제106조 제1항)
- 맞벌이 부부가 같은 부모님을 둘 다 신고하지 않았는지 확인하기
잘못 넣으면 어떻게 되나요?
한 사람을 두 곳에서 넣거나 소득 요건을 넘긴 가족을 넣으면 공제가 인정되지 않을 수 있어요. 신고 전에 가족끼리 누가 누구를 넣는지 먼저 맞춰 보는 편이 안전합니다.
부양가족을 정리한 뒤에는 연말정산 미리보기 하는 법으로 예상 환급액을 먼저 보세요.
지출 항목은 신용카드 소득공제 25% 문턱 계산과 IRP 세액공제 한도 정리로 채워 보세요.
출생연도 두 줄(1966년생 이전, 2006년생 이후)에 소득 100만 원 이하만 맞으면 일단 넣을 수 있는 가족이에요.
참고한 공식 자료
- 국세청 연말정산 인적공제 안내
- 국가법령정보센터: 소득세법 제50조·제51조·제53조·제59조의2, 같은 법 시행령 제106조
이 글은 나이와 소득 요건만 정리한 것이라 장애인·동거 여부 등 가족마다 다른 사정은 담지 못했어요. 헷갈리는 가족이 있으면 국세상담센터 126에 확인해 보세요.
※ 이 글의 세법 수치는 2026년 귀속(2027년 1~2월 연말정산)분에 적용되는 값입니다.
'💸 알고 챙기자! 세금 공제·생활비 아끼기' 카테고리의 다른 글
| 부가세 계산기 — 공급가액↔합계 역산, 간이과세 기준 안내 (0) | 2026.10.15 |
|---|---|
| 개인통관고유부호 발급·관리 5단계, 직구 세금 계산 예시 (0) | 2026.10.14 |
| 신용카드 소득공제 25% 문턱, 신용·체크 조합별 공제액 계산 (0) | 2026.10.09 |
| IRP 세액공제 한도 900만 원, 공제율 15%·12% 연말 전 체크 (0) | 2026.10.07 |
| 월세 세액공제 조건 4가지와 서류, 놓치기 쉬운 전입신고 (0) | 2026.10.02 |


